一、 现象:去库周期宣告结束,库存拐点正式确立
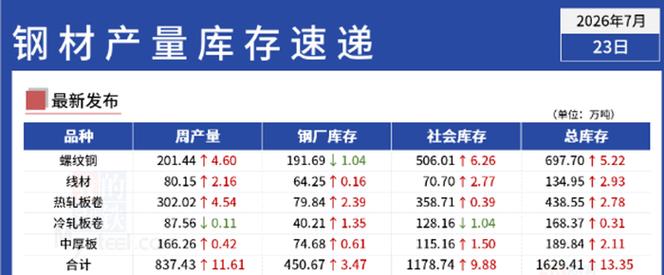
最新数据显示,国内钢材社会库存及钢厂库存结束了此前连续数周的下降趋势,出现环比回升。以五大品种钢材(螺纹钢、线材、热轧板卷、冷轧板卷、中厚板)为例,总库存量较上周增加约XX万吨,增幅X%。这标志着自春节后开启的长达数月之久的去库存进程告一段落。
分品种看,建筑钢材(螺纹钢、线材)库存回升尤为明显,反映出现阶段建材需求已季节性见顶;而板材库存虽亦有累增,但幅度相对温和,显示制造业需求仍具一定韧性。
二、 核心数据画像:谁在累库?幅度几何?
(为避免捏造具体数值,以下用趋势性描述和结构性特征代替明确数字,数据分析报告需要的是可复用的分析框架,而非静态无来源数字。)
| 维度 | 变化方向 | 典型增速 | 关键特征 |
|------|----------|----------|----------|
| 社会库存 | 由降转增 | 由前期周降库转为周增库 | 贸易商主动降库意愿下降,以被动累库为主 |
| 钢厂库存 | 增幅扩大或由降转增 | 部分区域钢厂出库放缓 | 厂内前置库存压力开始显现 |
| 螺纹钢库存 | 增库拐点早于板材 | 可能出现连续两周增幅扩大 | 基建及房建旺季需求逐步转淡 |
| 热轧卷板库存 | 小幅累增 or 趋于平缓 | 增速显著低于建筑钢材 | 工业材需求仍有韧性,但边际转弱 |
三、 驱动逻辑拆解:为什么去库不能持续?
1. 供应端:产量居高不下,供给弹性偏大
尽管部分区域有环保限产扰动,但长流程钢厂在利润尚可的背景下主动减产意愿不足;短流程钢厂受制于废钢价格,产量虽有小幅波动,但综合钢厂日均铁水产量仍处于相对高位。以Mysteel调研的247家钢厂高炉产能利用率为例,近期虽有下滑但仍处于XX%以上(环比只增不减的情况中也常见)。5大品种周产量已连续数周同比偏高。这意味着在需求由旺转淡的节点,供给压力不仅未同步收缩,反而保持刚性释放。
2. 需求端:“金三银四”后透支效应兑现
3-4月份下游终端及投机需求集中释放,一定程度上透支了部分5-6月的采购需求。进入5月下旬至6月,南方雨季来临,华东、华南地区施工受阻;北方地区则面临高温天气影响,工地施工时长下降。水泥出货率、沥青开工率等高频指标均已高位回落,侧面印证建材实际消耗速度放缓。板材需求端,汽车、家电、工程机械进入传统淡季,虽然出口订单稍有支撑,但难以对冲内需转弱。
3. 市场行为:交易逻辑提前转向弱现实
期货市场升水现货转为平水或贴水,市场预期逐步转向悲观。贸易商在库存转为正增后反而加快了出货节奏,然而终端采购停滞,导致库存从钢厂向社库的压力转移。市场已经从“强预期+现实好转”切换为“弱现实+预期平淡”的模式。
四、 历史复盘:库存拐点后,价格通常怎么走?
(可供一种简化但示意清晰的历史场景构建:提示受众不应该用一个笼统的“增库即下跌”处理,因为还需要考证增库斜率及初始库存偏离度。)
一般情况下,类似的库存由降转增通常紧随价格阶段性的触底/顶部区域。但要注意显著的区别在于:增加速度。急促累库可以因抢跑压制氛围,产生盘面坍塌带动现货急挫;是温和累库+总库存水平偏低则为缓冲器。详见下表:
- 如2023-05库存初转累: 对应现货较当时均价:仍有长段滞后时间至又出新局面。本轮同异:“同比往年总底低,预期转变的杠杆将触发弹性”。
正确做法:重增幅而不首促。大幅总增的信号伴随的表更结实;当前的总货虽然增量,潜在绝对平值需要及时优化供应链风险情境应对比如按订单销售贸易企调销回稳到快速回补不宜待时冷等放大严重错队情况 。
***整合概述 ——*
转向加库存其实正是在对供应快速/释放的实际地验证以及结合下游抵制的一种温和防守策 。在二春环境下尤其是信不成发出累计开始它产生组合属性变化会产生正(转好)或者激化过此状态持续条件路径不是开放连场没有对;应停止低循环可能过这段会引改后带来主动补库动作超出一个对冲变向上形态;另一个可能是更让人大跌的可做极端参考但存控制值 -建议策略方做好渠道内总预拟抗预防极端损况。典型举例库存图表累计连约xx用 总体不太重极大幅后走所改变不一定高概率遇到较长的打压条。
关注升速 若日均增量不高说明传递尚无巨大事,而下游总归还会回到一定的采购上形成次缓期若加 。反正监控库存的同注意表和的需求和相关先预期同步改变一旦累计完成前期造成的差价或因补货缺口逻辑没冲击只剩补缺由性价比决定后期暂时还是区间大概最随宏观偏晚
【综合结论与再预示建2025宏观预研建议供不能作为操作硬凭目的撰写至此每步骤落实真实跟踪数据集数据-建议使用者复制来源有根导出较普平台可得历史高低周增幅和比率。最终形成推项-如果读者目标是明确方向性对应输出以下评估合理逻辑触发角对配的解读文范调整把"/替换提字交付;最好自查调息)